Евросоюз является выгодным экономическим пространством для ведения аграрной деятельности и развития сельского хозяйства. Выбор наиболее выгодной юрисдикции опирается не только на климатические особенности и конкурентный рынок региона, но и на налоговое и правовое поле страны. Тщательное сравнение налоговых режимов для агробизнеса в ЕС экспертами международной юридической компании Maira Consult поможет выстроить грамотную стратегию для успешной и долгосрочной прибыльности деятельности.
Особенностью налогового режима ЕС для агрохолдингов и семейных ферм является общая характеристика: выделение из бюджета значительной доли преференций и субсидий на поддержку бизнеса. При выборе государства в Европейском Союзе для аграрной компании необходимо изучить налоговые ставки, структуру хозяйствования, наличие специальных льгот. Лучшими, по мнению группы стратегического анализа Maira Consult, с учётом этих факторов являются Польша, Болгария, Венгрия и Румыния. Сравнение налоговых режимов для агробизнеса в этих странах позволяет выбрать оптимальную среду для быстрого старта и достижения коммерческих целей.
Налоговая политика Польши для фермерских хозяйств
Особенностью польской налоговой системы является специальный подход к налогообложению сельскохозяйственной деятельности. Доходы физических лиц от обычной аграрной деятельности, как правило, не подлежат налогообложению PIT, а доходы юридических лиц от такой деятельности освобождаются от CIT, за исключением специальных направлений сельскохозяйственного производства. В то же время владельцы и пользователи сельскохозяйственных земель уплачивают земельный налог Podatek rolny, размер которого зависит от нормативной площади угодий и средней цены закупки ржи, опубликованной польским статистическим управлением GUS.
Для фермеров в Польше действует отдельная система социального страхования KRUS, которая при определённых условиях позволяет уплачивать взносы в меньшем размере по сравнению с общей системой ZUS. К ней могут присоединяться фермеры и члены их семей, соответствующие установленным законодательством критериям. Размер взносов KRUS определяется по специальным правилам и зависит, в частности, от вида страхования и характеристик хозяйства.
Польский аграрный бизнес занимает лидирующую позицию по получению европейских дотаций от Евросоюза. При этом субсидии освобождаются от налогообложения, что способствует выгодной оптимизации налогов и планированию бюджета польскими компаниями в агросфере.
Налогообложение в Болгарии для сельского хозяйства
При сравнении налоговых режимов для агробизнеса в ЕС Болгария привлекает хозяйственников низкой налоговой ставкой. Подоходный налог для физических лиц-предпринимателей и корпоративная ставка Corporate Income Tax для компаний, зарегистрированных в Болгарии составляют всего 10%. При выплате дивидендов в пользу физических лиц уплачивается налог всего 5%, поэтому Болгарию выбирают как лучшую юрисдикцию для реинвестирования капитала.
Муниципальные льготы для агропрома
Для болгарского агробизнеса государством предусмотрены льготные режимы:
преференция в виде скидки до 60% налога на прибыль для ферм, занятых производством непереработанной животной и растительной продукции;
вычет нормативных расходов до 60% от общих доходов для физических лиц-предпринимателей, что позволяет оплачивать 10% налога только на 40% оставшейся после вычета прибыли;
«газойль» предусматривает возврат акциза агропроизводителям на приобретённое ими дизельное топливо, используемое в с/х задачах;
нулевая ставка на доход от земли, сдаваемой в аренду;
для экспортно-ориентированных фермерских хозяйств действует ставка 0% НДС при осуществлении экспортных операций.
Субсидирование от государства не включается в оборот, участвующий в налогообложении.
Налоги в Венгрии для агробизнеса
Существенные преимущества предусмотрены венгерским правительством для крупного агробизнеса и малых фермерских хозяйств:
налог на прибыль 9%: самый низкий порог в Евросоюзе;
на продукцию с/х происхождения и фермерские продукты питания распространяется сниженный НДС (5/18%);
налогообложение земельных участков относится к компетенции муниципалитетов, которые устанавливают соответствующие местные налоги в пределах законодательства.
Для оптимизации налоговой нагрузки допускается сумму в размере до 100% прибыли выводить в резервный фонд, направленный на развитие компании в Венгрии. Эта сумма не облагается налогом. Налоговые убытки можно переносить на будущие периоды в течение пяти лет, при этом их использование ограничивается 50% налоговой базы соответствующего года.
Домашние фермерства и малый агробизнес по собственному усмотрению могут выбрать упрощённую схему налогообложения. Ставка при этом составит 10% на модифицированную внутреннюю норму доходности. Ведение финансовой и бухгалтерской отчётности также упрощено.
Налогообложение аграрного предпринимательства в Румынии
Налоговая политика в Румынии в отношении аграрного сектора является очень лояльной. Главным преимуществом является стратегическая поддержка государства, в рамках которой предусмотрен сниженный НДС. Компании, поставляющие удобрения, корма, семена и живой скот, могут применять сниженную ставку НДС в размере 11%. Такая же ставка распространяется на определённые категории продуктов питания.
Действующий механизм Income Norm позволяет малому агробизнесу и частным фермерам рассчитывать налогооблагаемый доход по установленным государством нормативам в зависимости от вида сельскохозяйственной деятельности, площади земель или количества животных. Для микропредприятий категории micro-enterprise предусмотрена ставка налога на доходы в размере 1% при условии, что годовой оборот не превышает 100 000 евро и выполняются иные законодательные требования.
Для предприятий SRL и SA предусмотрено освобождение от налога на прибыль в отношении доходов, реинвестированных в приобретение определённых категорий активов, в частности сельскохозяйственной техники, производственного оборудования и программного обеспечения. При осуществлении деятельности в сфере исследований и разработок (НИОКР) предусмотрен дополнительный налоговый вычет до 50% соответствующих расходов.
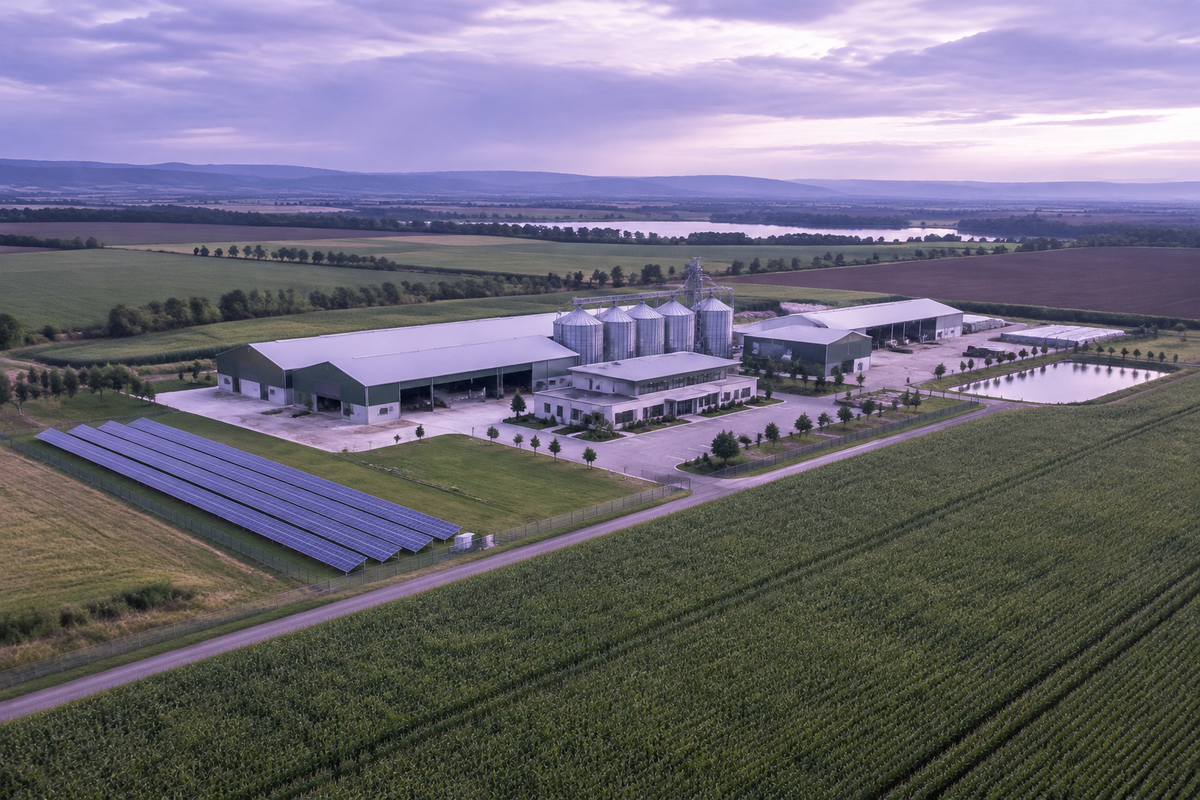
Румынские программы поддержки аграрного бизнеса также предусматривают возможность получения до 100% безвозвратного финансирования отдельных проектов по установке солнечных электростанций для собственного потребления при условии соответствия критериям программы. Это позволяет аграрным предприятиям инвестировать в энергонезависимость хозяйств и использование возобновляемой энергии.
Использование директив ЕС как инструментов для развития агрокомпании
Общеевропейская поддержка аграрного бизнеса осуществляется через действенные механизмы:
Программа | Особенности |
Flat-rate scheme | Специальный режим налога на добавленную стоимость фермерского хозяйства. В рамках программы малые фирмы по производству сельскохозяйственного сырья могут не начислять НДС на товары, но при этом теряют право возмещать входящий НДС. |
Common Agricultural Policy (CAP) | Общая сельскохозяйственная политика в ЕС предусматривает предоставление субсидирования, а также поддержку в виде выплат за разработку и применение «зелёных» инноваций. |
EAGF | Финансирование из фонда гарантирования с/х включает активную антикризисную денежную помощь фермерам. |
Поддержка молодых фермеров | Гранты и прямые финансовые выплаты для аграриев младше 40 лет, которые только запускают бизнес. |
BISS (Basic Income Support for Sustainability) | Фермерское финансирование на каждый гектар земли, направленное на стабилизацию прибыли. |
В рамках предложения Европейской комиссии по бюджету ЕС на 2028-2034 годы предусмотрено направить около 300 млрд евро на поддержку доходов фермеров и антикризисные меры.
Налоговые системы Центральной и Восточной Европы располагают набором полезных фискальных инструментов для успешной интеграции в сельскохозяйственный сектор. При правильном администрировании и использовании преференций можно достичь существенных конкурентных преимуществ и вывести аграрную деятельность на высокий доходный уровень. Юристы Maira Consult помогут сравнить налоговые режимы для агробизнеса в ЕС, выбрать оптимальную юрисдикцию с учётом особенностей деятельности и определить возможности применения субсидий и финансовой поддержки.